1 – Définition d'une loi à densité
- Nous avons vu les variables aléatoires discrètes dont les valeurs possibles sont des nombres entiers.
- Nous allons étudier ici des variables aléatoires continues, dont l'ensemble des valeurs possibles est donné par un intervalle. On dit que ces variables suivent une loi à densité lorsque l'on utilise une fonction, appelée densité de probabilité, pour calculer les probabilités des évènements liées à cette variable aléatoire.
Définition 1 :
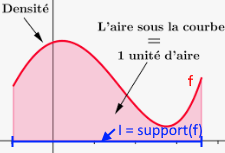 Soit \(f\) une fonction définie sur \(\mathbb{R}\) et \(I\) un intervalle.
On dit que \(f\) est une densité de probabilité de support \(I\) si :
- La fonction \(f\) est continue et positive sur \(I\) et nulle en dehors de \(I\)
- L'aire sous la courbe de \(f\) est égale à \(1\) : \(\displaystyle\int_{I} f(t)\ dt = 1\)
Exemple 1 :
- La fonction \(f\) constante égale à \(1\) sur l'intervalle \([0;1]\) et nulle ailleurs.
- La fonction \(g(x) = 2x\) sur l'intervalle \([0;1]\) et nulle ailleurs.
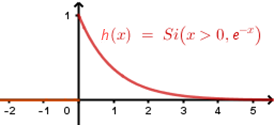
- La fonction \(h(x) = \text{e}^{-x}\) sur l'intervalle \([0 ; +\infty[\) et nulle ailleurs.
Définition 2 :
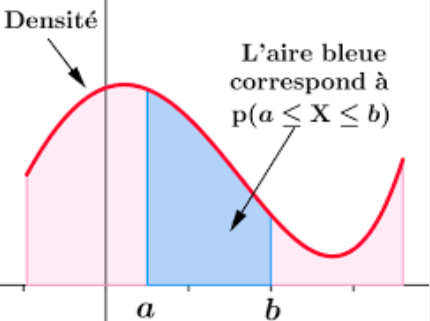 Soit \(X\) une variable aléatoire continue à valeurs dans un intervalle \(I\).
Soit \(f\) une densité de probabilité de support \(I\). On dit que \(X\) a pour densité \(f\) si,
pour tout réel \(a\) et \(b\) tel que \([a;b]\) est inclus dans \(I\) on a :
\[P(a \leq X \leq b) = \int_{a}^{b} f(t)\ dt\]
Exemple 2 :
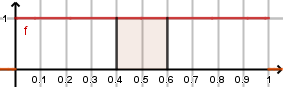
\(P(0{,}4 \leq X \leq 0{,}6) = \displaystyle\int_{0{,}4}^{0{,}6} 1\ dt = [t]_{0{,}4}^{0{,}6} = 0{,}6 - 0{,}4 = 0{,}2\)
Remarque : Si \(X\) est une variable à densité, alors pour tout nombre réel \(k\),
\(P(X = k) = \displaystyle\int_{k}^{k} f(t)\ dt = 0\).
Ainsi, la nature du signe d'inégalité « \(\leq\) » ou « \(<\) » n'a pas d'importance : \(P(a \leq X \leq b) = P(a < X < b)\).
\(P(X = k) = \displaystyle\int_{k}^{k} f(t)\ dt = 0\).
Ainsi, la nature du signe d'inégalité « \(\leq\) » ou « \(<\) » n'a pas d'importance : \(P(a \leq X \leq b) = P(a < X < b)\).
Définition 3 :
Soit \(X\) une variable aléatoire de densité \(f\). On appelle fonction de répartition de \(X\), la fonction \(F\) définie sur \(\mathbb{R}\), par \(F(x) = P(X \leq x) = \displaystyle\int_{-\infty}^{x} f(t)\ dt\)
Soit \(X\) une variable aléatoire de densité \(f\). On appelle fonction de répartition de \(X\), la fonction \(F\) définie sur \(\mathbb{R}\), par \(F(x) = P(X \leq x) = \displaystyle\int_{-\infty}^{x} f(t)\ dt\)
Propriété 1 :
Soit \(X\) une variable aléatoire de densité \(f\) et de fonction de répartition \(F\). On a alors :
Soit \(X\) une variable aléatoire de densité \(f\) et de fonction de répartition \(F\). On a alors :
- \(F\) est une primitive de \(f\) : \(F\) est dérivable sur \(\mathbb{R}\) et on a \(F'(x) = f(x)\).
- Pour tout réel \(a\) et \(b\), \(P(a \leq X \leq b) = P(X \leq b) - P(X \leq a) = F(b) - F(a)\)
- Si \(I = \text{support}(f)\), alors \(F(x) = 0\) si \(x \leq \min(I)\) et \(F(x) = 1\) si \(x \geq \max(I)\).
Exemple 3 :
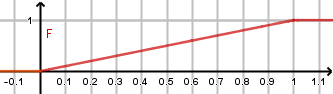
\(F(x) = 0\) sur \(]-\infty;0]\) ; \(F(x) = x\) sur \([0;1]\) ; \(F(x) = 1\) sur \([1;+\infty[\)
2 – Paramètres d'une loi à densité
Rappel : Pour une variable aléatoire discrète \(X\) les paramètres sont donnés par les formules suivantes :
- L'espérance : \(E(X) = x_{1}p_{1} + \ldots + x_{n}p_{n} = \displaystyle\sum_{i=1}^{n} x_{i}p_{i}\)
- La variance :
\(V(X) = (x_{1} - E(X))^{2}p_{1} + \ldots + (x_{n} - E(X))^{2}p_{n} = \displaystyle\sum_{i=1}^{n} (x_{i} - E(X))^{2}p_{i}\)
Propriété 2 :
Soit \(X\) une variable aléatoire de densité \(f\) et \(I = \text{support}(f)\). L'espérance de \(X\) est le nombre \[E(X) = \int_{I} t\ f(t)\ dt\]
Soit \(X\) une variable aléatoire de densité \(f\) et \(I = \text{support}(f)\). L'espérance de \(X\) est le nombre \[E(X) = \int_{I} t\ f(t)\ dt\]
Remarque : L'espérance de \(X\) s'interprète toujours comme la valeur moyenne (théorique) des valeurs prises par la variable \(X\), sur un nombre infini d'observations.
Exemple 4 :
Si \(X\) a pour densité la fonction \(f\) constante égale à \(1\) de support \(I = [0;1]\) :\(E(X) = \displaystyle\int_{0}^{1} t \cdot f(t)\ dt = \int_{0}^{1} t\ dt\)
\(= \left[\dfrac{1}{2}t^{2}\right]_{0}^{1} = 0{,}5 \times 1^{2} - 0{,}5 \times 0^{2} = \dfrac{1}{2}\)
Propriété 3 :
Soit \(X\) une variable aléatoire de densité \(f\) et \(I = \text{support}(f)\). La variance de \(X\) est le nombre \[V(X) = \int_{I} \left[t - E(X)\right]^{2}\ f(t)\ dt\]
Soit \(X\) une variable aléatoire de densité \(f\) et \(I = \text{support}(f)\). La variance de \(X\) est le nombre \[V(X) = \int_{I} \left[t - E(X)\right]^{2}\ f(t)\ dt\]
Remarque : La variance de \(X\) est un paramètre qui mesure comment les valeurs de la variable oscillent autour de la moyenne théorique. Plus la variance est grande, plus les écarts avec la moyenne seront importants. En pratique, pour des raisons mathématiques et pour garder une cohérence dans les unités,
on utilise plutôt l'écart-type qui est défini à partir de la variance par la formule :
\[\sigma(X) = \sqrt{V(X)}\]
Exemple 5 :
Si \(X\) a pour densité la fonction \(f\) constante égale à \(1\) de support \(I = [0;1]\) :\(V(X) = \displaystyle\int_{0}^{1} (t - 0{,}5)^{2} \cdot f(t)\ dt\)
\(= \int_{0}^{1} (t^{2} - t + 0{,}25)\ dt\)
\(= \left[\dfrac{1}{3}t^{3} - \dfrac{1}{2}t^{2} + \dfrac{1}{4}t\right]_{0}^{1} = \dfrac{1}{3} - \dfrac{1}{2} + \dfrac{1}{4} = \dfrac{1}{12}\) \[\sigma(X) = \sqrt{\dfrac{1}{12}} = \dfrac{1}{2\sqrt{3}} \approx 0{,}288\]