1 – Densité et Fonction de Répartition
Définition 1 :
Soit \(\lambda > 0\) un nombre réel. On dit qu'une variable aléatoire \(X\) suit la loi exponentielle de paramètre \(\lambda\) et on note \(X \sim \mathcal{E}(\lambda)\) si \(X\) admet pour densité la fonction \(f\) définie par :
\(f(t) = \lambda \text{e}^{-\lambda t}\) sur \([0 ; +\infty[\) et \(f(t) = 0\) sur \(]-\infty ; 0]\)
Soit \(\lambda > 0\) un nombre réel. On dit qu'une variable aléatoire \(X\) suit la loi exponentielle de paramètre \(\lambda\) et on note \(X \sim \mathcal{E}(\lambda)\) si \(X\) admet pour densité la fonction \(f\) définie par :
\(f(t) = \lambda \text{e}^{-\lambda t}\) sur \([0 ; +\infty[\) et \(f(t) = 0\) sur \(]-\infty ; 0]\)
Exemple 1 :
Si \(X \sim \mathcal{E}(1)\) alors \(X\) admet pour densité la fonction \(f(t) = \text{e}^{-t}\).
Propriété 1 :
 Si \(X\) suit la loi exponentielle \(\mathcal{E}(\lambda)\) :
- La fonction de répartition de \(X\) est la fonction : \[F(x) = \left\{ \begin{array}{l} 0 \quad \text{si } x \leq 0 \\ 1 - \text{e}^{-\lambda x} \quad \text{si } x \geq 0 \end{array} \right.\]
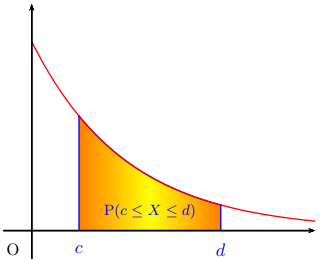
- Pour tous nombres réels \(c\) et \(d\) de \(I\) tels que \(c \leq d\), on a : \[P(c \leq X \leq d) = \text{e}^{-\lambda c} - \text{e}^{-\lambda d}\]
Exemple 2 :
La durée de vie, en heures, d'un composant électronique est une variable aléatoire \(T\) qui suit une loi exponentielle de paramètre \(\lambda = 0{,}00005\). Déterminer la probabilité que ce composant tombe en panne avant \(10\ 000\) h, après \(15\ 000\) h, puis entre \(10\ 000\) h et \(15\ 000\) h de fonctionnement.
- \(P(T \leq 10\ 000)\)
\(= 1 - \text{e}^{-0{,}00005 \times 10\ 000} = 1 - \text{e}^{-0{,}5} \approx 0{,}4\) - \(P(T \geq 15\ 000) = 1 - P(T \leq 15\ 000)\)
\(= 1 - (1 - \text{e}^{-0{,}00005 \times 15\ 000}) = \text{e}^{-0{,}75} \approx 0{,}47\) - \(P(10\ 000 \leq T \leq 15\ 000)\)
\(= \text{e}^{-0{,}00005 \times 10\ 000} - \text{e}^{-0{,}00005 \times 15\ 000} = 0{,}53 - 0{,}4 = 0{,}13\)
2 – Propriétés et paramètres de la loi exponentielle
Propriété 2 :
Si \(X \sim \mathcal{E}(\lambda)\) alors pour tous réels positifs \(s\) et \(t\), on a :
\(P_{X > t}(X > t + s) = P(X > s)\)
Si \(X \sim \mathcal{E}(\lambda)\) alors pour tous réels positifs \(s\) et \(t\), on a :
\(P_{X > t}(X > t + s) = P(X > s)\)
Remarque : Cette propriété énonce le fait que la loi exponentielle est une « loi sans mémoire », comme la loi géométrique. Ainsi la loi exponentielle est souvent utilisée pour modéliser la durée de vie d'un phénomène sans vieillissement, ou sans usure : en d'autres termes, le fait que le phénomène ait duré pendant un temps \(t\) ne change rien à son espérance de vie à partir de ce temps-là.
Exemple 3 :
L'ampoule a déjà fonctionné \(5\ 000\) h, quelle est la probabilité qu'elle « vive » plus de \(20\ 000\) h ?
\(P_{T > 5\,000}(T > 20\ 000)\)\(= P_{T > 5\,000}(T > 5\ 000 + 15\ 000)\)
\(= P(T > 15\ 000) = \text{e}^{-0{,}75} \approx 0{,}47\)
Propriété 3 :
Si \(X \sim \mathcal{E}(\lambda)\) alors \(E(X) = \dfrac{1}{\lambda}\) et \(V(X) = \dfrac{1}{\lambda^{2}}\)
Si \(X \sim \mathcal{E}(\lambda)\) alors \(E(X) = \dfrac{1}{\lambda}\) et \(V(X) = \dfrac{1}{\lambda^{2}}\)
Exemple 4 :
Déterminer la durée de vie moyenne du composant électronique de l'exemple précédent.\(E(T) = \dfrac{1}{0{,}00005} = 20\ 000\).
La durée de vie moyenne du composant sera de \(20\ 000\) h.